


PSD Banking
4,51.37K Rezensionen
App-Details
- Version
- 9.2.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Verband der PSD Banken e. V.
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
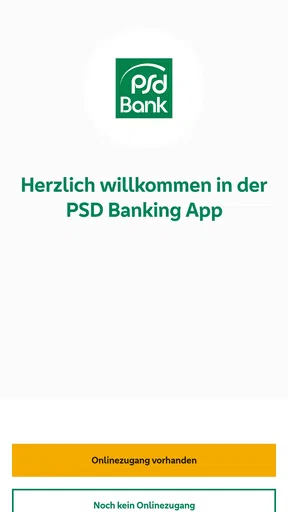
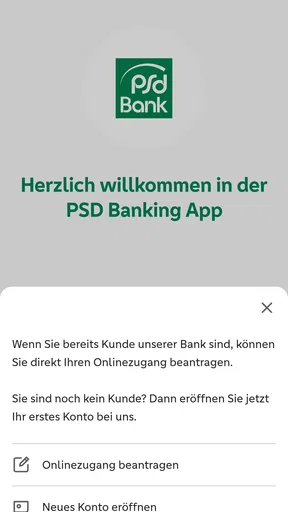
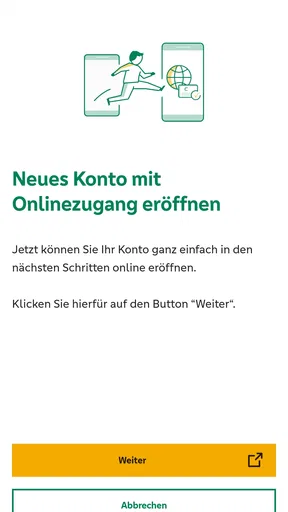
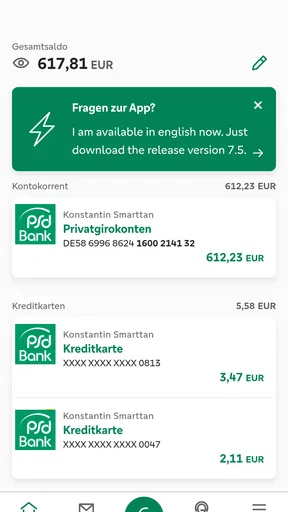
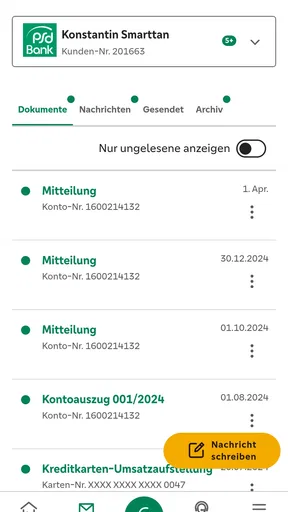
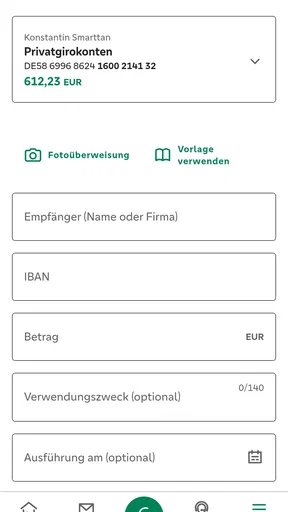
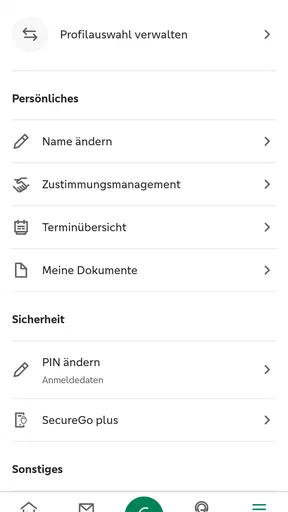
 Analyse von AppCompare
Wenn am Monatsende eine Abbuchung ansteht, ich aber gerade nicht am Rechner sitze, möchte ich schnell wissen, ob mein Kontostand dazu passt. Genau für solche kleinen Entscheidungen ist PSD Banking gedacht: Die App bringt den Zugang zur PSD Bank aufs Smartphone. Ich finde den Ansatz praktisch, solange ich sie als mobilen Zugang für gezielte Bankgeschäfte nutze und nicht als Ersatz für jede Finanzübersicht.
Die Anwendung stammt vom Verband der PSD Banken e. V. und gehört zu den Finanz-Apps. Sie ist kostenlos, ab 0 Jahren freigegeben und wird in Version 9.2.0 für Geräte ab iOS beziehungsweise Android 10 angeboten. Die durchschnittliche Bewertung liegt bei 4,5 Sternen; rund 3.600 Bewertungen und mehr als 100.000 Installationen sprechen für eine etablierte Nutzung, sagen aber natürlich nicht, ob jeder einzelne Ablauf zum eigenen Alltag passt.
Vom kurzen Kontoblick bis zur erledigten Zahlung
Beim mobilen Banking ist die Internetverbindung kein Nebenthema. Schon der Moment, in dem ich den Kontostand aktualisieren möchte, hängt davon ab, dass die App den aktuellen Stand von der Bank abfragen kann. Das ist ein wichtiger Unterschied zu einer Notiz-App oder einem Taschenrechner: PSD Banking ist für aktuelle Finanzinformationen gedacht, nicht für eine vollständig vom Netz getrennte Nutzung. Ich plane deshalb keine Überweisung in der U-Bahn oder an einem Ort, an dem das Smartphone nur sporadisch Empfang hat.
Gerade auf dem Weg zur Kasse kann das relevant werden. Wenn ich kurz prüfen möchte, ob eine größere Ausgabe noch ins Monatsbudget passt, brauche ich eine funktionierende Verbindung und etwas Ruhe für die Anmeldung. Bei gutem Empfang ist dieser Ablauf deutlich angenehmer als der Umweg über einen Desktop-Browser. Bei schwachem Netz wird aus einer schnellen Kontrolle dagegen ein Vorgang, bei dem ich lieber einige Minuten warte, statt mehrfach auf Aktualisieren zu tippen.
Das ist keine besondere Schwäche dieser einen Anwendung, sondern eine praktische Grenze von mobilem Banking. Trotzdem sollte man sie bei der Entscheidung berücksichtigen. Wer die App hauptsächlich für aktuelle Kontostände, Überweisungen und andere Bankvorgänge verwendet, sollte sie dort einsetzen, wo das Smartphone zuverlässig online ist. Eine Verbindung kann außerdem während eines Vorgangs instabil werden. Dann ist es sinnvoll, den Status zunächst zu prüfen, bevor man eine Zahlung erneut anlegt.
Mein konkreter Tipp: Wenn eine Überweisung nach einer Unterbrechung scheinbar nicht reagiert, nicht sofort ein zweites Mal absenden. Erst die Umsatzübersicht oder den Kontostand kontrollieren, sobald die Verbindung wieder stabil ist. Dieser kleine Zwischenschritt verhindert eher doppelte Aufträge, als wenn man hektisch dieselben Eingaben wiederholt. PSD Banking ersetzt dabei nicht die eigene Aufmerksamkeit; die App macht den Zugang bequemer, aber sie nimmt einem die Verantwortung für die Kontrolle nicht ab.
Unterwegs praktisch, aber nicht an jedem Ort gleich angenehm
Die Stärke von PSD Banking liegt für mich in Situationen, in denen ich nicht erst einen Rechner starten möchte. Ein kurzer Blick auf das Konto nach dem Einkauf, die Kontrolle einer eingegangenen Zahlung oder eine Überweisung zwischen zwei Terminen passen gut zum Smartphone. Die App ist damit besonders interessant für Nutzer, die ihre Bankgeschäfte in kleine Zeitfenster verteilen und nicht alles am Abend am Schreibtisch erledigen wollen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Gleichzeitig ist ein Smartphone ein kleiner Bildschirm, und das merkt man bei längeren Eingaben. Eine Überweisung mit mehreren Details prüfe ich lieber langsam, statt sie zwischen zwei Haltestellen zu erledigen. Auf einem großen Bildschirm wirkt ein Online-Banking-Portal oft übersichtlicher, vor allem wenn ich mehrere Kontobewegungen vergleichen oder längere Empfängerinformationen kontrollieren möchte. PSD Banking ist also nicht automatisch die beste Oberfläche für jede Aufgabe, sondern vor allem für den schnellen, gezielten Zugriff.
Für ältere Nutzer oder Menschen, die bei Finanzthemen lieber mit einer größeren Darstellung arbeiten, kann der Browserzugang angenehmer sein. Die Altersfreigabe ab 0 Jahren sagt nichts darüber aus, wie leicht jeder einzelne Bedienablauf fällt. Ich würde deshalb vor der regelmäßigen Nutzung prüfen, ob Schriftgröße, Touch-Eingaben und Anmeldevorgang auf dem eigenen Gerät bequem funktionieren. Wer sich bei kleinen Schaltflächen schnell vertippt, sollte wichtige Zahlungen nicht unter Zeitdruck ausführen.
Auch auf Reisen ist die Netzabhängigkeit ein praktischer Faktor. In einem Hotel, einem Zug oder einem Gebäude mit schlechtem Empfang kann eine Kontoprüfung länger dauern. Für mich bedeutet das: Wichtige Überweisungen erledige ich lieber vor der Abfahrt oder an einem Ort mit verlässlicher Verbindung. Die App ist damit eine gute Ergänzung für unterwegs, aber kein Grund, die Planung von zeitkritischen Bankvorgängen vollständig dem Zufall des Mobilfunknetzes zu überlassen.
Was passiert, wenn der Ablauf unterbrochen wird?
Die unangenehmsten Momente beim Banking sind nicht unbedingt Fehlermeldungen, sondern unklare Zustände. Wenn eine Seite langsam lädt oder die Verbindung abbricht, möchte ich wissen, ob eine Aktion angenommen wurde. Genau hier ist eine ruhige Vorgehensweise wichtiger als Geschwindigkeit. Ich würde PSD Banking nach einer Unterbrechung schließen oder neu öffnen, die Verbindung prüfen und dann gezielt nachsehen, ob der Vorgang bereits in den Kontobewegungen auftaucht.
Dieses Vorgehen ist auch ein guter Test für die eigene Nutzung: Wer regelmäßig unterwegs mit schwankendem Empfang arbeitet, sollte sich angewöhnen, nach jeder wichtigen Aktion eine Bestätigung oder den aktualisierten Kontostand zu kontrollieren. Nicht jede Verzögerung bedeutet, dass etwas schiefgegangen ist, und nicht jede leere Anzeige bedeutet, dass ein Auftrag nicht verarbeitet wurde. Die App kann die technische Unsicherheit einer mobilen Verbindung nicht vollständig aus der Welt schaffen.
Bei einem Gerätewechsel oder nach einer längeren Pause würde ich außerdem nicht erst im Notfall testen, ob der Zugang noch funktioniert. Ein kurzer, unkritischer Login zu Hause mit stabilem WLAN ist die bessere Vorbereitung. So fällt auf, wenn eine Anmeldung, eine Freigabe oder eine Geräteeinstellung Aufmerksamkeit braucht, bevor man unterwegs dringend auf das Konto zugreifen muss.
Wer seine Bankgeschäfte sehr häufig in wechselnden Netzen erledigt, sollte diese zusätzliche Vorsicht als Teil des Ablaufs einplanen. Für gelegentliche Kontrollen ist das kaum belastend. Für Nutzer, die ständig sofort reagieren müssen, kann ein klassischer Browserzugang am Rechner die verlässlichere Hauptlösung sein, während PSD Banking als mobile Ergänzung dient.
Weniger Datenverbrauch beginnt mit dem richtigen Zeitpunkt
Beim Thema Datenverbrauch denke ich nicht nur an die Menge der übertragenen Informationen, sondern auch an den Zeitpunkt. Bankgeschäfte sollten nicht nebenbei in einem überlasteten öffentlichen Netz stattfinden, nur weil gerade ein paar Sekunden frei sind. Ich nutze PSD Banking lieber bewusst: stabile Verbindung, genug Akku, keine Eile und anschließend ein kurzer Blick, ob der Vorgang wirklich abgeschlossen ist.
Das hat zwei Vorteile. Erstens sinkt das Risiko, dass eine Unterbrechung mitten in der Eingabe entsteht. Zweitens vermeide ich, die App ständig neu zu öffnen und wiederholt Aktualisierungen anzustoßen. Gerade bei schlechtem Empfang kann dieses Verhalten unnötig lange dauern und mehr mobile Daten verbrauchen, ohne dass ich schneller zu einer verlässlichen Information komme.
Für den Alltag hilft eine einfache Trennung: kleine Kontrollen unterwegs, längere oder wichtige Vorgänge zu Hause. Eine einzelne Umsatzprüfung ist eine passende Aufgabe für das Smartphone. Wenn ich dagegen mehrere Zahlungen vorbereiten, Kontobewegungen sorgfältig vergleichen oder Empfängerdaten mehrfach kontrollieren möchte, nehme ich mir lieber einen ruhigen Moment. Diese Arbeitsweise ist nicht spektakulär, macht PSD Banking aber deutlich angenehmer und sicherer.
Ich würde außerdem vermeiden, sensible Bankvorgänge in offenen WLANs zu erledigen, wenn eine vertrauenswürdige mobile Verbindung oder das eigene Netzwerk verfügbar ist. Dabei geht es weniger darum, PSD Banking schlechtzureden, sondern um eine vernünftige Umgebung für Finanzgeschäfte. Die App ist ein Werkzeug für den mobilen Zugang; die Qualität und Vertrauenswürdigkeit der Verbindung gehören weiterhin zur eigenen Verantwortung.
Ein typischer Ablauf zwischen Einkauf und Feierabend
Ein realistischer Einsatz sieht für mich so aus: Nach dem Einkauf fällt mir auf, dass noch eine Rechnung überwiesen werden muss. Statt an der Kasse hastig zu handeln, warte ich, bis ich an einem ruhigen Ort mit stabilem Empfang bin. Dann melde ich mich an, prüfe den Kontostand und nehme mir Zeit, Empfänger und Betrag vor dem Absenden noch einmal zu kontrollieren. Nach dem Vorgang schaue ich in den Kontobewegungen nach, ob der Auftrag erkennbar ist. So wird aus einer spontanen Erinnerung ein kontrollierter Ablauf, ohne dass ich dafür einen Computer brauche.
Der entscheidende Kniff ist, die App nicht nur als Eingabefläche, sondern auch als Kontrollschritt zu betrachten. Ich notiere mir offene Rechnungen weiterhin dort, wo sie in meinen Alltag passen, und nutze das Banking erst, wenn ich die nötigen Angaben sicher zur Hand habe. Damit vermeide ich, unter Zeitdruck nach einer Kontonummer oder einem Verwendungszweck suchen zu müssen. Für regelmäßige Zahlungen ist es ebenso sinnvoll, vor dem Bestätigen genau hinzusehen, statt anzunehmen, dass ein früherer Auftrag automatisch unverändert passt.
Wer die App mit einer anderen PSD-Bank-Anwendung oder dem Browserzugang vergleicht, sollte vor allem den eigenen Arbeitsstil berücksichtigen. Eine spezielle Bank-App ist naheliegend, wenn der Schwerpunkt auf dem Zugang zur eigenen PSD Bank liegt. Eine übergreifende Finanz-App kann bequemer sein, wenn Konten verschiedener Banken gemeinsam betrachtet werden sollen; dafür bedeutet ein solcher Sammelzugang eine andere Art der Einrichtung und Vertrauensentscheidung. Der Browser wiederum bietet bei langen Eingaben mehr Platz. Ich würde nicht nach der größten Funktionsliste entscheiden, sondern danach, welche Oberfläche ich tatsächlich zuverlässig und sorgfältig benutze.
Für Menschen, die nur gelegentlich den Kontostand prüfen oder eine einzelne Zahlung erledigen, ist die mobile Ausrichtung besonders passend. Wer dagegen umfangreiche Auswertungen erstellt, mehrere Institute zusammenführen möchte oder jede Finanzentscheidung am großen Bildschirm trifft, sollte den Browser beziehungsweise eine passende übergreifende Lösung als Hauptwerkzeug behalten. Der praktische Vorteil von PSD Banking ist nicht, dass sie alle Alternativen überflüssig macht, sondern dass sie einen direkten Weg für die alltäglichen PSD-Bank-Aufgaben bietet.
Für wen PSD Banking gut passt – und für wen eher nicht
PSD Banking passt meiner Einschätzung nach gut zu Kunden einer PSD Bank, die ihren Kontozugriff vom Computer auf das Smartphone verlagern möchten. Besonders praktisch ist sie für Menschen, die regelmäßig kurze Aufgaben erledigen: den Kontostand ansehen, einen Zahlungseingang prüfen oder eine Überweisung ausführen, wenn gerade kein Schreibtisch in Reichweite ist. Die kostenlose Nutzung senkt die Einstiegshürde, und die Unterstützung ab Betriebssystemversion 10 macht die App auch für Geräte interessant, die nicht ganz neu sind.
Ich würde sie weniger als alleinige Lösung empfehlen, wenn du sehr lange Finanzübersichten bearbeitest, viele Konten verschiedener Institute in einer Oberfläche bündeln möchtest oder grundsätzlich lieber am großen Bildschirm arbeitest. In solchen Fällen kann ein Browserzugang oder eine übergreifende Finanz-App besser zu deinen Gewohnheiten passen. Der Vergleich ist allerdings nur sinnvoll, wenn du die jeweiligen Sicherheits- und Zugangsmodelle akzeptierst. Mehr Funktionen in einer anderen App bedeuten nicht automatisch einen besseren Zugang zu deinem PSD-Konto.
Auch wer regelmäßig ohne stabile Internetverbindung auskommen muss, sollte seine Erwartungen anpassen. PSD Banking ist für vernetztes Banking gedacht. Wenn dein Alltag aus langen Fahrten, abgelegenen Arbeitsorten oder häufigen Funklöchern besteht, ist die App als einzige Banking-Möglichkeit unpraktisch. Für solche Nutzer bleibt ein vorbereiteter Zugang über einen anderen Weg sinnvoll, statt sich erst im dringenden Moment auf das Smartphone zu verlassen.
Umgekehrt ist die App für Menschen interessant, die sich von komplexen Finanzprogrammen eher abgeschreckt fühlen. Ihr klarer Zweck – Banking auf dem Smartphone – wirkt weniger überladen als eine Anwendung, die zusätzlich Budgets, Wertpapiere, Versicherungen und mehrere Fremdbanken verwalten will. Diese Konzentration kann ein Vorteil sein, solange du genau diesen PSD-Bank-Zugang suchst und keine umfassende Finanzzentrale erwartest.
Mein Urteil nach dem mobilen Alltagstest
Ich sehe PSD Banking als solide, zweckmäßige Banking-App für den täglichen Zugriff auf das Konto, nicht als vollständigen Ersatz für jede Form des Online-Bankings. Ihre größte Stärke ist die Nähe zum Alltag: Das Smartphone ist ohnehin dabei, und einfache Bankaufgaben lassen sich dort erledigen, wo sie gerade anfallen. Die rund 1.400 vorhandenen Rezensionen ergänzen das Bild einer App, die bereits von vielen Nutzern praktisch eingesetzt wird, ohne dass die Bewertung allein eine Garantie für jeden individuellen Ablauf wäre.
Die wichtigste Einschränkung bleibt die Abhängigkeit von einer funktionierenden Verbindung. Das fällt besonders dann auf, wenn man eine Zahlung unter Zeitdruck ausführen möchte oder unterwegs nur unzuverlässigen Empfang hat. Wer diesen Punkt einplant, nach Unterbrechungen den Auftragsstatus kontrolliert und wichtige Vorgänge nicht zwischen Tür und Angel erledigt, kann die App deutlich entspannter nutzen.
Der Entwickler Verband der PSD Banken e. V. verfolgt mit PSD Banking einen nachvollziehbaren Ansatz: Bankgeschäfte sollen in die Hosentasche passen, ohne dass man für jede Kleinigkeit einen Rechner braucht. In der aktuellen Version 9.2.0 wirkt das für meinen persönlichen Gebrauch überzeugend genug, solange ich die App als mobilen Zugang und nicht als offline verfügbares Notizbuch oder als umfassendes Finanzmanagement-System betrachte.
Mein Fazit: PSD Banking ist empfehlenswert, wenn du Kunde einer PSD Bank bist und vernetztes Banking auf dem Smartphone unkompliziert erledigen möchtest. Ich würde sie installieren, wenn schnelle Kontrollen und einzelne Zahlungen unterwegs für dich wichtiger sind als umfangreiche Auswertungen am großen Bildschirm. Wenn du dagegen häufig ohne Netz arbeitest, mehrere Banken in einer Anwendung zusammenführen willst oder bei Finanzaufgaben maximale Bildschirmfläche brauchst, ist eine andere Lösung als Hauptzugang wahrscheinlich passender. Für den typischen mobilen PSD-Bank-Alltag bietet die App jedoch einen direkten und angenehm fokussierten Weg.
Vorteile
- Unterstützt zahlreiche Banken und verschiedene deutsche Banking-Verfahren.
- Konten mehrerer Institute lassen sich übersichtlich an einem Ort verwalten.
- Überweisungen und Daueraufträge können direkt in der App erstellt werden.
- Umsätze lassen sich durchsuchen
- kategorisieren und besser nachvollziehen.
- Lokale Datenhaltung kann für Nutzer mit hohen Datenschutzansprüchen attraktiv sein.
Nachteile
- Die Einrichtung kann je nach Bank und Sicherheitsverfahren etwas aufwendig sein.
- Nicht jede Bank unterstützt sämtliche Funktionen der App.
- Die Benutzeroberfläche wirkt im Vergleich zu modernen Banking-Apps teilweise nüchtern.
- Für einzelne Funktionen sind zusätzliche Konfigurationen oder Plugins erforderlich.
- Bei Änderungen an Bank-Schnittstellen können vorübergehende Probleme auftreten.
Häufig gestellte Fragen zu PSD Banking
Was ist PSD Banking und welche Funktionen bietet die App?
PSD Banking ist die Mobile-Banking-App der PSD Banken, mit der Sie Ihre Bankgeschäfte direkt auf dem Smartphone oder Tablet erledigen können. Je nach teilnehmender PSD Bank lassen sich Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Nachrichten abrufen. Zusätzlich werden häufig Funktionen wie Fotoüberweisung, Echtzeitüberweisungen, Vorlagen sowie die Verwaltung mehrerer Konten angeboten.
Ist PSD Banking sicher und wie wird der Zugang geschützt?
Die App verwendet übliche Sicherheitsverfahren für mobiles Online-Banking. Der Login und die Freigabe von Aufträgen können beispielsweise über ein persönliches Passwort, eine PIN, Fingerabdruck oder Gesichtserkennung erfolgen, sofern das jeweilige Gerät diese Funktionen unterstützt. Überweisungen werden meist zusätzlich mit einem TAN-Verfahren bestätigt. Installieren Sie die App ausschließlich aus offiziellen App-Stores und geben Sie Zugangsdaten niemals an andere Personen weiter.
Welche Voraussetzungen gelten für die Nutzung von PSD Banking?
Für die Nutzung benötigen Sie in der Regel ein Girokonto bei einer teilnehmenden PSD Bank sowie einen freigeschalteten Online-Banking-Zugang. Außerdem brauchen Sie ein kompatibles Android- oder iOS-Gerät, eine aktuelle Version des Betriebssystems und eine aktive Internetverbindung. Je nach Bank kann zusätzlich ein separates TAN-Verfahren oder eine Registrierungsfreigabe erforderlich sein. Die genauen Voraussetzungen können sich zwischen den einzelnen PSD Banken unterscheiden.
Kann ich mit PSD Banking Überweisungen und Echtzeitüberweisungen durchführen?
Ja, Überweisungen gehören zu den wichtigsten Funktionen von PSD Banking. Sie können Empfänger, Betrag und Verwendungszweck manuell eingeben oder gespeicherte Vorlagen verwenden. Bei unterstützten Konten und Banken sind auch Echtzeitüberweisungen möglich, sofern die technischen und vertraglichen Voraussetzungen erfüllt sind. Vor der Freigabe sollten Sie die Empfängerdaten sorgfältig kontrollieren, da eine fehlerhafte Überweisung nur schwer zurückgeholt werden kann.
Was kann ich tun, wenn die Anmeldung oder die TAN-Freigabe nicht funktioniert?
Wenn die Anmeldung fehlschlägt, prüfen Sie zunächst Ihre Internetverbindung, die eingegebenen Zugangsdaten und ob für die App ein Update verfügbar ist. Bei Problemen mit Fingerabdruck oder Gesichtserkennung können Sie alternativ die hinterlegte PIN verwenden. Funktioniert die TAN-Freigabe weiterhin nicht, sollten Sie die zuständige PSD Bank oder deren technischen Support kontaktieren. Löschen Sie die App nicht vorschnell, da dadurch eine erneute Registrierung erforderlich werden kann.


